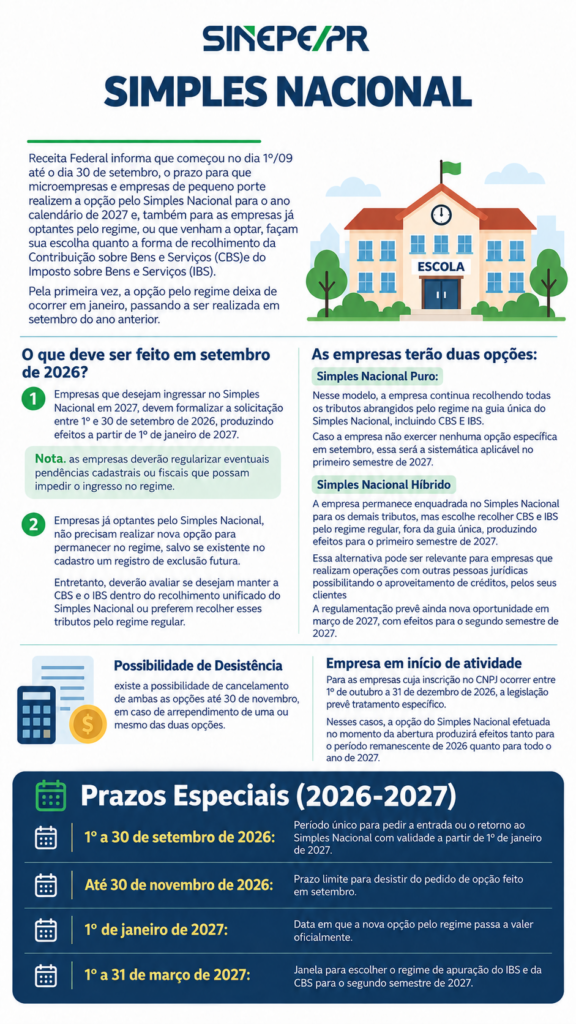
A Receita Federal informou que, entre 1º e 30 de setembro de 2026, microempresas e empresas de pequeno porte podem realizar a opção pelo Simples Nacional para o ano-calendário de 2027. Pela primeira vez, a escolha ocorre em setembro do ano anterior, e não mais em janeiro.
As empresas que desejam ingressar no regime devem formalizar a solicitação dentro do prazo e regularizar eventuais pendências cadastrais ou fiscais que possam impedir a adesão. Para empresas que já são optantes pelo Simples Nacional, não é necessário realizar uma nova opção, salvo nos casos em que houver registro de exclusão futura.
A partir da mudança, as empresas terão duas possibilidades de recolhimento: Simples Nacional Puro, que mantém todos os tributos abrangidos pelo regime em guia única, incluindo CBS e IBS; ou Simples Nacional Híbrido, no qual CBS e IBS serão recolhidos pelo regime regular, enquanto os demais tributos permanecem no Simples Nacional. A escolha poderá ser relevante para empresas que realizam operações com outras pessoas jurídicas e buscam o aproveitamento de créditos pelos clientes.
Também há possibilidade de desistência das opções realizadas em setembro até 30 de novembro de 2026. A nova opção pelo regime passa a valer oficialmente em 1º de janeiro de 2027. Já entre 1º e 31 de março de 2027, haverá uma nova janela para escolha do regime de apuração do IBS e da CBS para o segundo semestre de 2027.
Para empresas em início de atividade, com inscrição no CNPJ entre 1º de outubro e 31 de dezembro de 2026, a legislação prevê tratamento específico, com efeitos da opção tanto para o período remanescente de 2026 quanto para todo o ano de 2027.
Por: Sinepe/PR